FIREを目指していると、ひとつ気になることがあります。「資産が5,000万円あれば、仕事を辞めても暮らしていけるのだろうか?」という疑問です。
5,000万円という金額だけを見ると、かなり余裕がありそうに思えます。しかし、FIRE後は給与収入がなくなる一方で、生活費は毎月かかります。そこで今回は、5,000万円を運用しながら毎月取り崩した場合、30年後にいくら残るのかを試算してみました。
5,000万円を毎月取り崩したらどうなる?
初期資産は5,000万円、運用期間は30年。毎月の取り崩し額を10万円・15万円・20万円、想定年利を0%・3%・5%として比較します。想定年利を12で割った月利で毎月複利計算し、月末に取り崩す計算です。
| 毎月の取り崩し | 年利0% | 年利3% | 年利5% |
|---|---|---|---|
| 10万円 | 1,400万円 | 約6,457万円 | 約1億4,016万円 |
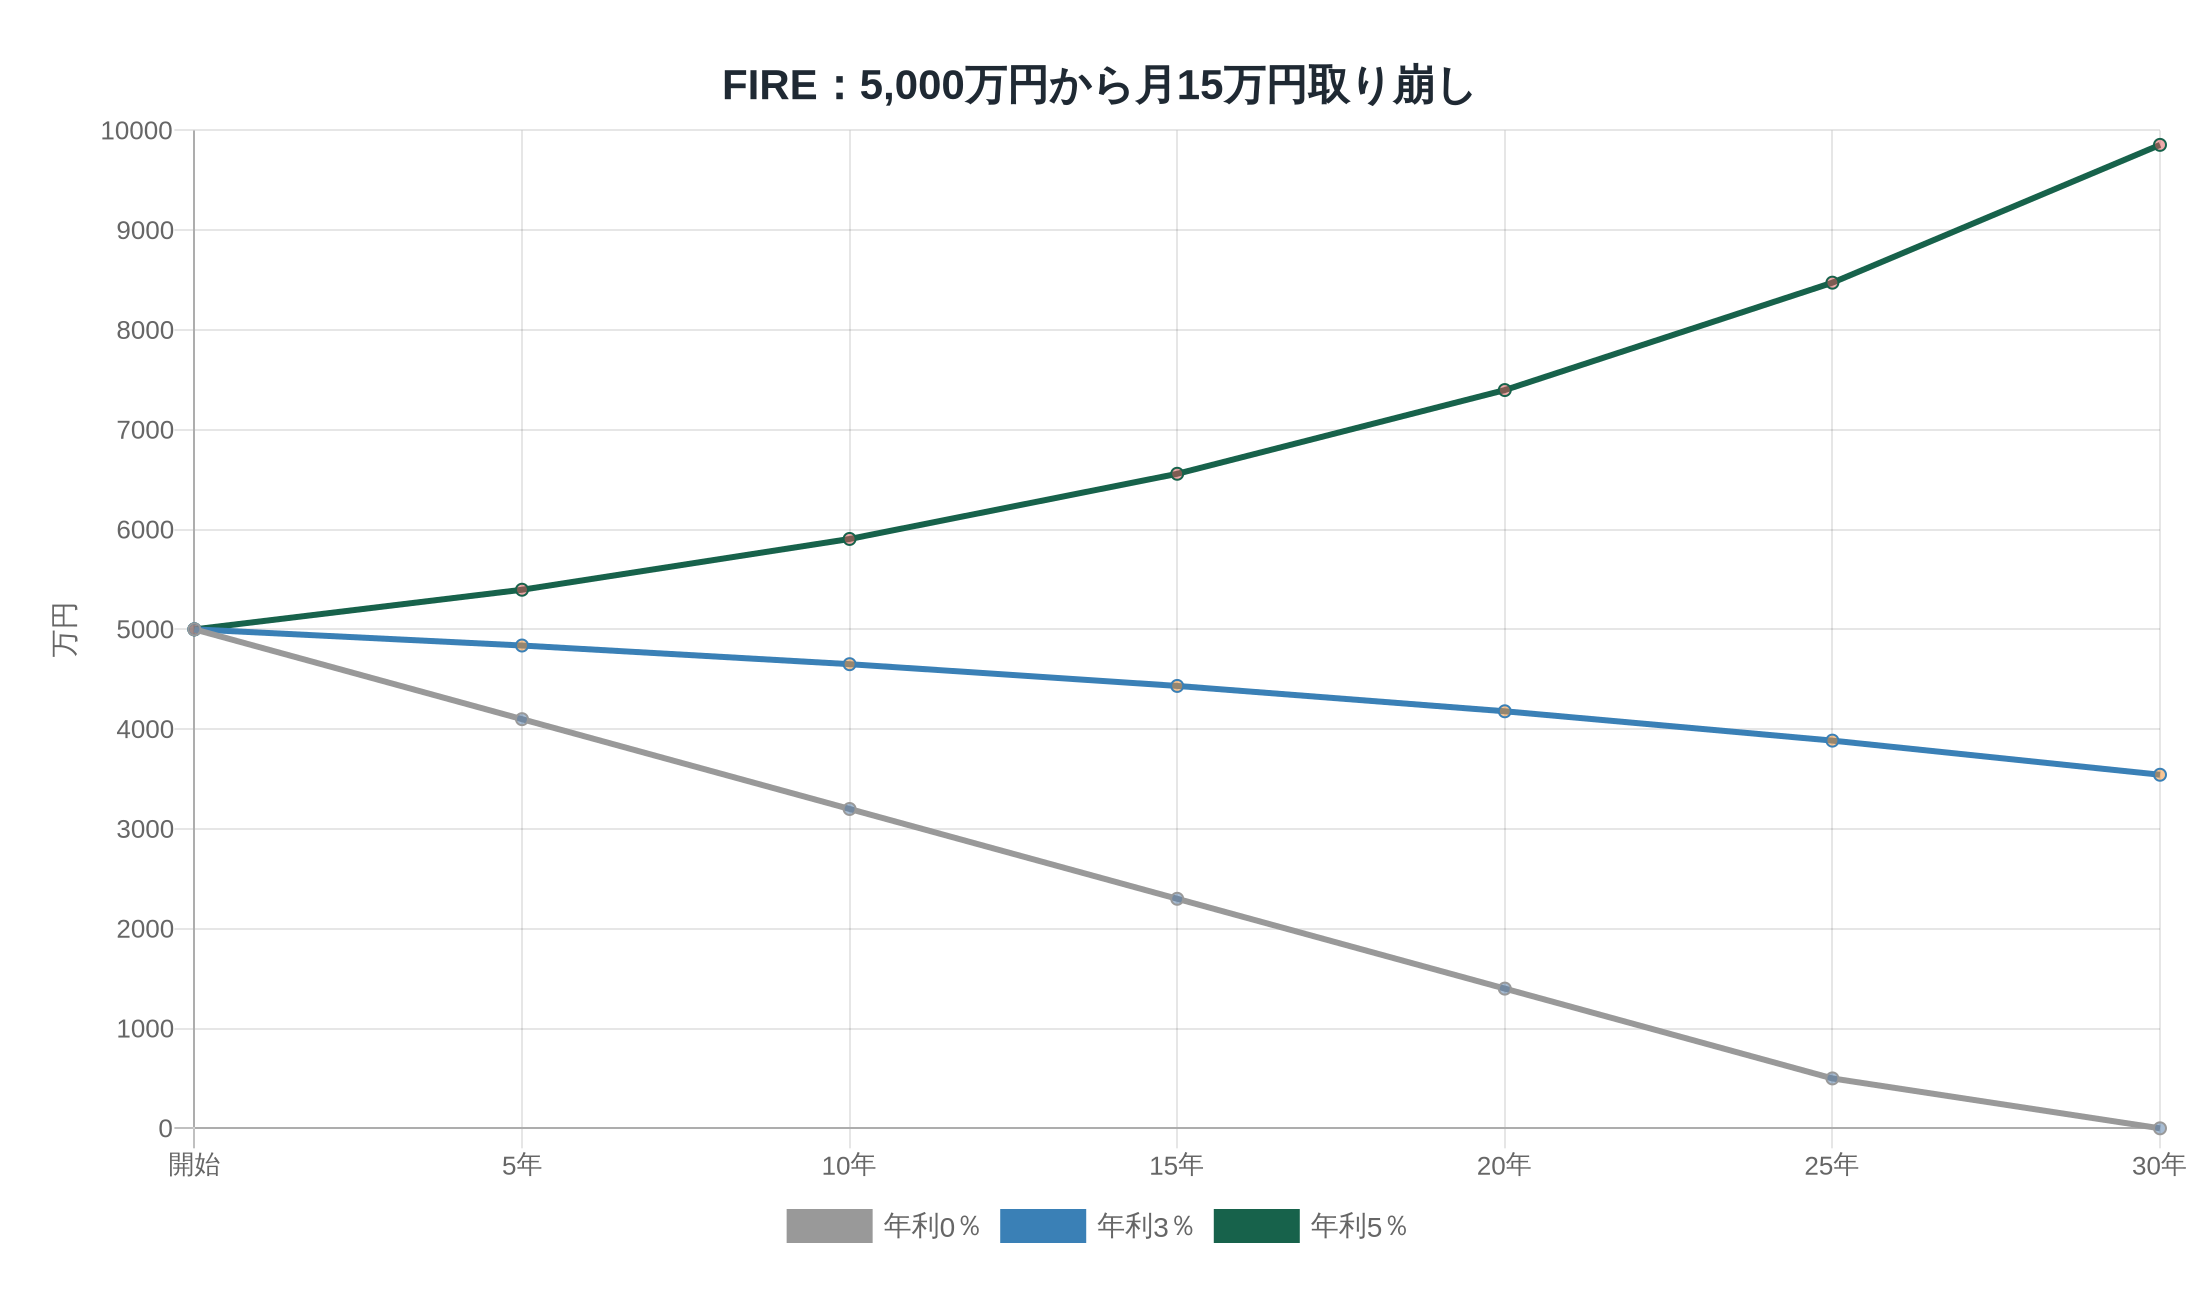
| 15万円 | 0円(約27年10か月で枯渇) | 約3,543万円 | 約9,855万円 |
| 20万円 | 0円(約20年10か月で枯渇) | 約629万円 | 約5,694万円 |
月10万円なら、運用しなくても30年は持つ
毎月10万円なら年間120万円。30年間で取り崩す合計は3,600万円です。運用益がゼロでも1,400万円残る計算になります。
65歳時点で5,000万円あって、全て現金にして毎月10万円ずつ使っても尽きることはありません。ただしこの場合は、年金など別の収入がなければ少し苦しいかもしれません。
一方、運用なしで毎月15万円取り崩す場合を考えると約27年10か月で尽きます。
毎月20万円だと約20年10か月で資産が枯渇する計算です。
65歳以降の年金の足しにするという考えであれば、20年しか持たないとしても85歳になるわけですから、運用をしなくても十分と考えることはできます。
老後資金としては65歳時点で5000万円作っておけば、運用をやめてもそれなりに暮らすことはできそうですね。
年利3%と5%でも結果は大きく違う
もし65歳まで待たずにFIREするとなると運用しないと厳しそうです。
年金はなく、副収入を持たないのであれば10万円だけで暮らすわけにもいきません。
そこで毎月15万円を取り崩す場合を考えてみると、年利3%なら30年後でも約3,543万円、年利5%なら約9,855万円という試算です。毎月20万円の場合は年利3%では30年後に約629万円と心もとなくなりますが、それでも残りますし、5%なら約5,694万円と微増です。
数字だけ見ると運用しながら取り崩せば大丈夫そうに見えますね。
ただし、実際の相場は毎年同じ割合で上がるわけではありません。FIREした直後に大きく下落すると、安い価格で多くの資産を売却することになり、その後に相場が回復しても元に戻りにくくなります。物価が上がれば、同じ生活を続けるために必要な取り崩し額も増えるでしょう。
つまり、この表は「こうなる」という予測ではなく、あくまで取り崩し額と利回りの違いが、資産寿命にどれほど影響するかを示しています。
試算を元に計画を立てるのであれば、生活防衛資金を厚めに持っておくことで相場の波を吸収できる準備が必要になります。
もうひとつの選択肢、「コーストFIRE」
ここまで、5,000万円を貯めてから資産を取り崩す生活を考えてみました。ただ、そもそも5,000万円を貯めるまで、ずっと今と同じペースで働き、積立を続ける必要があるのでしょうか。
日本人の平均寿命は男性81歳、女性87歳程度と言われています。
健康寿命はもっと短くなるでしょうし、旅行や趣味に使える時間は限られてきます。
そこで気になっているのが「コーストFIRE」という考え方です。将来必要な資産を育てるための元手を先に用意し、その後は新たな積立をせず、運用を続けながら当面の生活費だけを働いて稼ぐスタイルです。完全FIREと違い、すぐに労働収入がゼロになるわけではありません。
早い段階で自由な時間を作ることが可能になるので、健康なうちに余暇を満喫することができそうです。では、そのためにいくら必要になるのかを次で考えていきます。
1,800万円を積み立て終えたら、20年後はいくら?
たとえば、NISA満額の1,800万円を運用しているとします。ここから一切追加投資をせず、毎月の生活費はその月の仕事の収入で賄い、運用資産には手を付けないと仮定します。
年利5%を12で割った月利で毎月複利運用できた場合、資産は次のように増える計算です。
| 経過年数 | 資産額(概算) |
|---|---|
| 現在 | 1,800万円 |
| 5年後 | 2,310万円 |
| 10年後 | 2,965万円 |
| 15年後 | 3,805万円 |
| 20年後 | 4,883万円 |
| 21年後 | 5,133万円 |
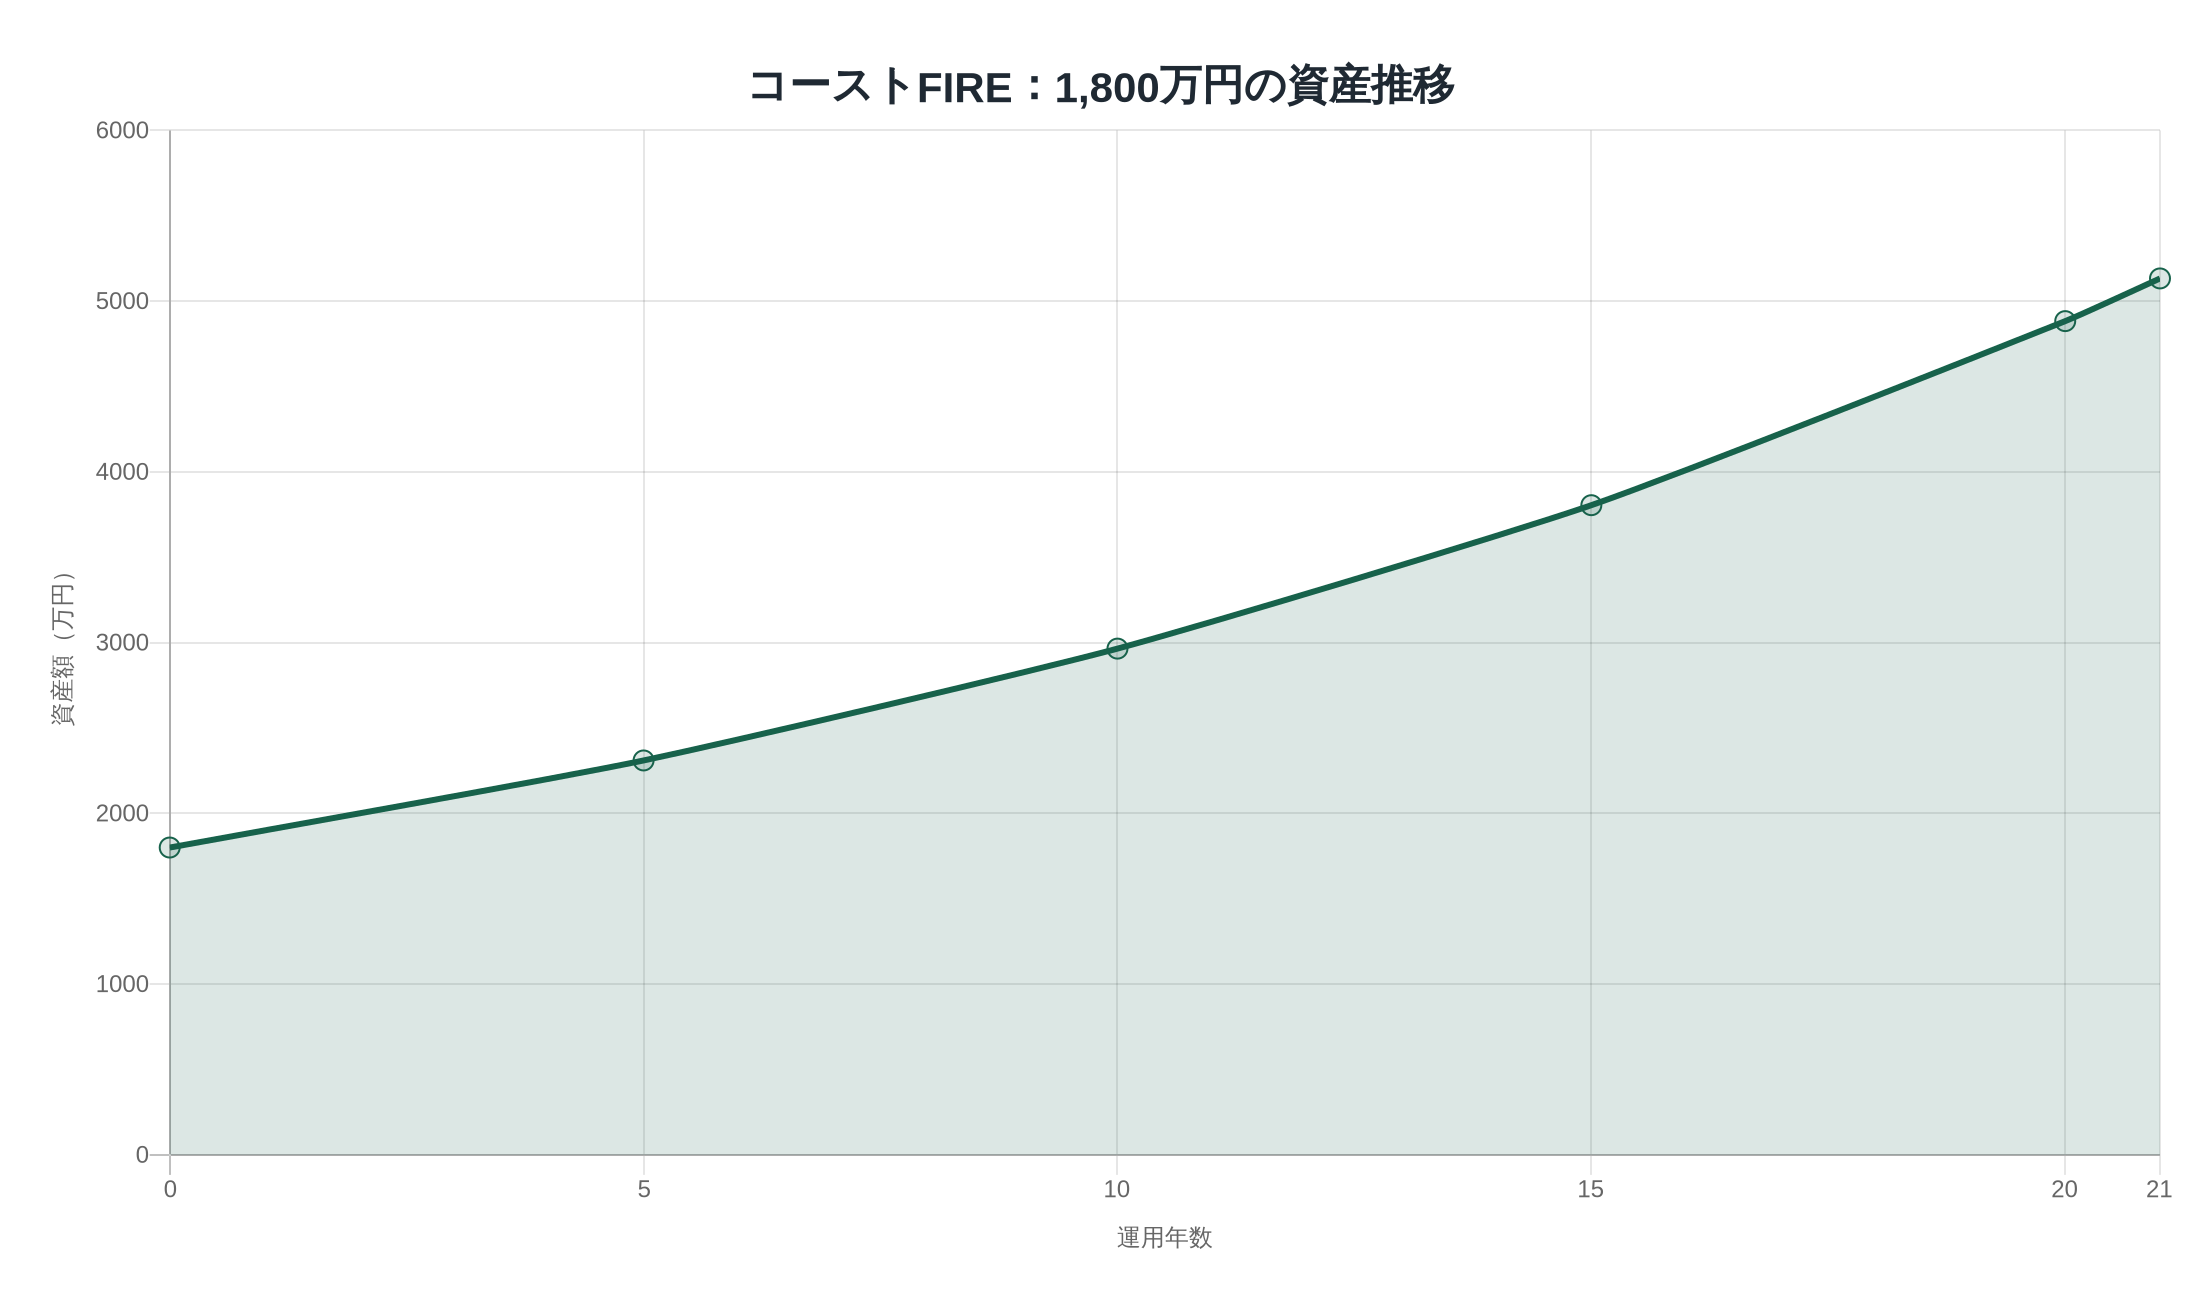
20年後に5,000万円を少し下回るものの、約21年で5,000万円に届く計算です。もちろん年利5%は保証された数字ではありません。それでも、新たな積立をしなくても、時間と複利が資産形成を助けてくれるという点は魅力的に感じます。
冒頭で考えていた通り、5000万円を3%の年利で30年運用の例で考えると、65歳時点でこれだけあれば、それなりに暮らすことはできそうです。
つまりそこから約20年前の時点、45歳時点までにNISA満額1800万円を埋めておけば、それ以降は追加で入金せずに済みます。すなわちコーストFIREに到達できていると個人的には思います。
積立をやめられるなら、働き方の自由度が増える
コーストFIREのメリットは給料を運用に回さず、その時点から自由に使えるようになるだけでありません。生活を変えずに給料を減らして自由な時間を増やす方向に舵を切ることも可能になります。
たとえば毎月10万円を投資に回すために働いている人が、積立をやめても将来の目標に届く見込みを立てられたとしたらどうでしょう。必要なのは当面の生活費を稼ぐことだけになり、フルタイム勤務から週3〜4日の仕事に変える、といった選択肢も考えやすくなります。
個人的には、完全FIREを急ぐより、まずコーストFIREに近い状態を作り、仕事の負担を減らす方法にも惹かれています。働く時間を減らしても、運用資産を取り崩さずに暮らせるなら、それだけで十分に自由が増えるように思うのです。
コーストFIREにも注意点はある
もちろん、1,800万円が必ず20年後に約4,883万円になるわけではありません。市場の低迷、物価上昇、税金や手数料によって結果は変わります。20年後の5,000万円の購買力も、現在の5,000万円と同じではありません。また、生活費を稼ぐ仕事を継続できること、急な出費に備える現金を持つことも大切です。
それでも、完全FIREか今の働き方を続けるか、という二択ではなく、「積立は卒業して、生活費だけを稼ぐ」という中間の選択肢があることは、もっと知られてもよいのではないでしょうか。
完全FIREだけでなく、サイドFIREも考えたい
個人的には、完全に働かなくなることだけが正解ではないと思っています。たとえば生活費が月15万円でも、月5万円だけ働いて稼げれば、資産から取り崩すのは月10万円で済みます。
週に数日だけ働く、在宅でできる仕事を続ける、副収入を育てる。こうした選択肢があれば、資産を長持ちさせながら自由な時間を増やすこともできそうです。私自身も、資産額だけでなく「どのくらい働くか」を含めてFIREを考えていきたいと思います。
自分の条件でも試せるシミュレーターを作りました
今回の計算を自分でも試せるように、ブログに資産形成シミュレーターを設置しました。現在の資産額に「5,000万円」、毎月の積立額に「-15万円」のようなマイナスの数値を入力すると、FIRE後の取り崩しをシミュレーションできます。
目標金額を考えるだけでなく、FIREした後にどのくらい資産を使えるのかも試してみると、生活のイメージが少し具体的になるかもしれません。
※この記事は一定利回りを仮定した概算です。税金、手数料、物価上昇、年金、社会保険料、実際の市場変動などは反映していません。将来の運用成果を保証するものではありません。参考:金融庁「NISAの活用事例」。

コメント