こんにちは、ミラです。
任天堂(7974)は11月5日(木)に、2027年3月期の第2四半期決算を発表します。Nintendo Switch 2が発売されてから2回目の中間決算です。発表を前に、株価の位置、会社計画と第1四半期までの進捗、市場の期待を整理します。今回から、グラフも入れてみました。
株価は8,289円、決算前に一服
任天堂の株価は、10月前半に7,700円台まで下げたあと中旬にかけて持ち直し、10月21日には終値で8,715円まで上昇しました。その後は下落に転じ、10月29日に8,158円まで下げ、10月30日は8,289円(前日比+131円、+1.61%)で引けています。
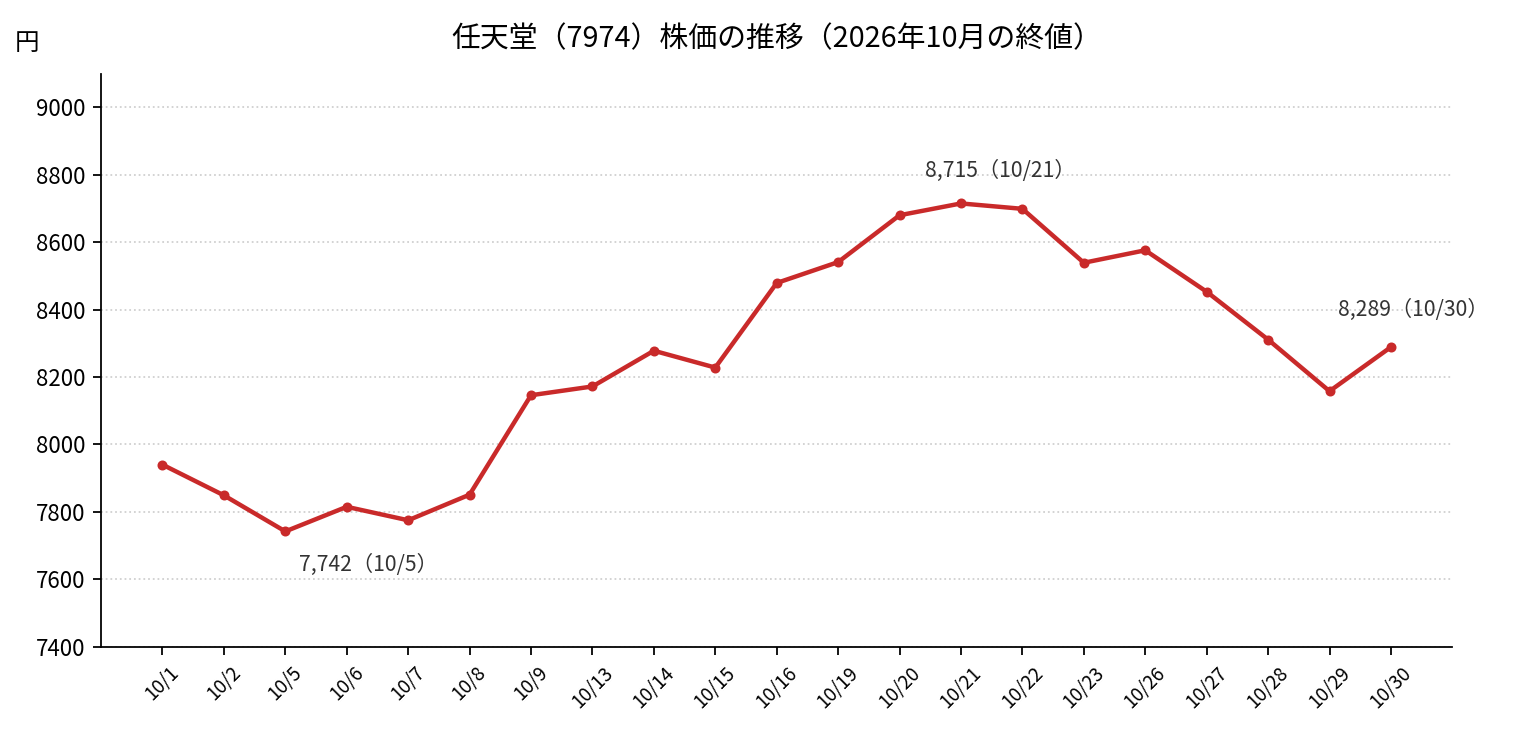
出典:Yahoo!ファイナンス 任天堂(7974)時系列データ(終値ベース、2026年10月30日まで)
年初来のレンジ(6,544円〜10,890円)で見ると、現在の株価は中ほどよりやや下の水準です。決算そのものより、決算で何が示されるかを見極めたい、という様子見の位置に見えます。
会社計画と第1四半期の進捗
任天堂の今期(2027年3月期)の通期計画と、第1四半期(2026年4〜6月)の実績は次のとおりです。計画は第1四半期の決算時点で据え置かれています。
| 項目 | 通期計画 | 第1四半期実績 | 進捗率 |
|---|---|---|---|
| 売上高 | 2兆500億円 | 5,178億円 | 25.3% |
| 営業利益 | 3,700億円 | 1,426億円 | 38.5% |
| 経常利益 | 4,300億円 | 2,061億円 | 47.9% |
| Switch 2 ハード | 1,650万台 | 382万台 | 23.2% |
| Switch 2 ソフト | 6,000万本 | 946万本 | 15.8% |
出典:任天堂 2027年3月期 第1四半期決算短信(2026年8月6日)
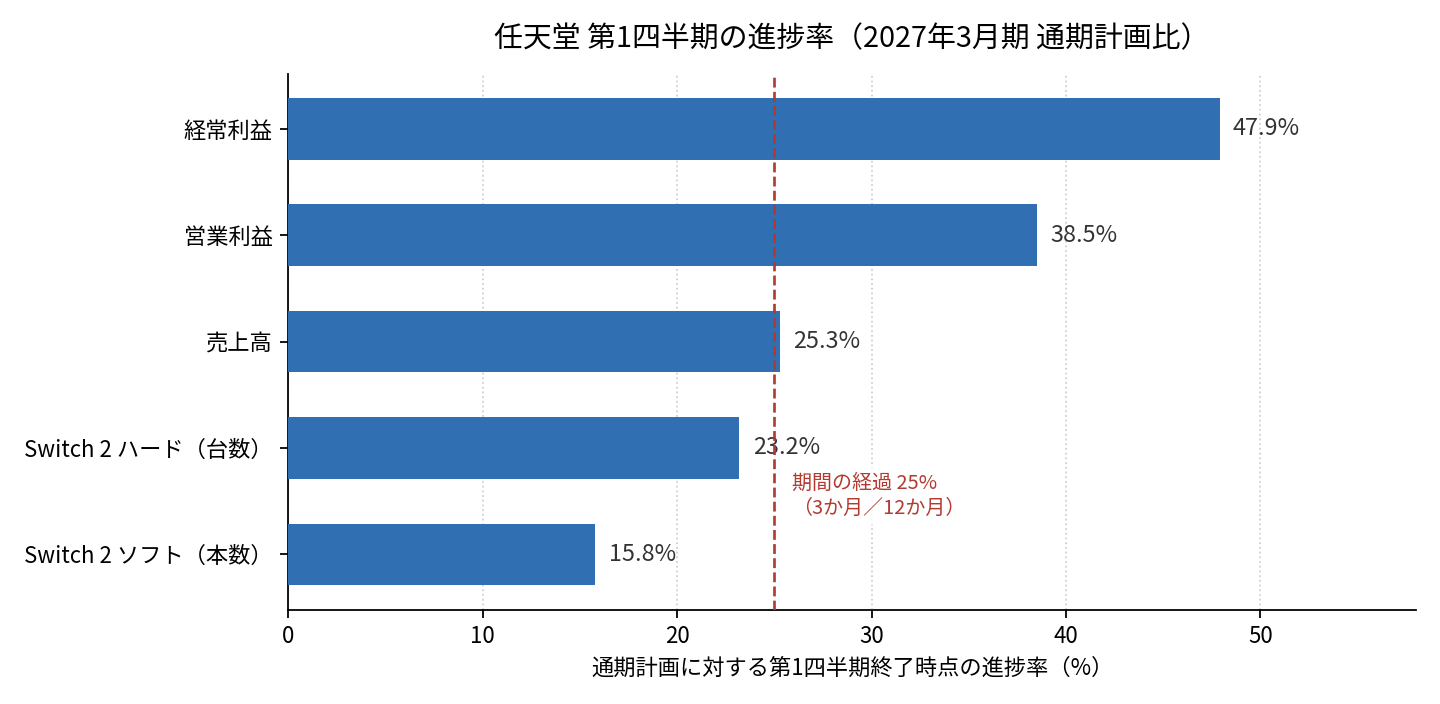
利益の進捗率は高く見えますが、割り引いて見る材料があります。第1四半期の営業利益には、売上原価として計上していた米国の関税(IEEPA関税)の還付という一時的な押し上げ要因が含まれていました。経常利益にも持分法投資利益や為替差益が寄与しています。ソフトの進捗率が低いのは、年末商戦と下期のタイトルに売上が寄る任天堂の例年の形です。
市場の期待は会社計画より上
アナリスト予想の平均(コンセンサス)は、会社計画を大きく上回っています。アイフィスの集計(2026年10月30日時点)では、通期の営業利益コンセンサスは4,434億円で、会社計画の3,700億円を約2割上回ります。目標株価の平均は10,827円です。
背景には、モーニングスターのようにSwitch 2の今期出荷を1,900万台(会社計画は1,650万台)と見る強気の見方があります。任天堂は前年の中間決算で通期計画を上方修正した実績もあり、今回も修正があるかどうかが最大の焦点です。
一方で、慎重な材料もあります。10月に入ってから、米系証券が目標株価を引き下げる動きがあり、コンセンサスも小幅に下方修正されています。国内のSwitch 2の週間販売台数(ファミ通推計)は10月に3万台を割り込む週が続いています。また、米国と欧州では9月1日に本体価格が引き上げられており、第2四半期は値上げを含む最初の四半期です。単価の上昇が台数の鈍化を補えるかも見どころです。
11月5日に確認したい3つの数字
- Switch 2ハードの上期累計販売台数:通期計画1,650万台に対して、第1四半期の382万台からどこまで積み上がったか。年末商戦前のペースを判断する基準です。
- 通期計画の修正の有無:売上・利益の計画に加え、ハードとソフトの販売計画数量が変わるかどうか。コンセンサスが計画を上回っている分、据え置きでも失望される可能性があります。
- 上期の営業利益と一時的要因:第1四半期のような関税還付などの押し上げが第2四半期にもあるか。利益の中身を確認したいところです。
まとめ
任天堂の中間決算は、「実績」よりも「計画をどう変えるか」に注目が集まる決算です。株価は決算前にやや下落しており、過熱感のない位置で当日を迎えます。発表後は、実際の数字を整理した続報を出す予定です。
※この記事は2026年10月30日時点の公開情報に基づく決算前の整理であり、特定の銘柄の売買を推奨するものではありません。決算の発表時刻は任天堂のIRカレンダーでは日付のみが公表されています。

コメント